Analyses 5 min de lecture
Notre première journée d’information sur les prêts en francs suisses, à Ferney‑Voltaire.
Le 28 octobre, à Ferney‑Voltaire, les avocats d’ACTIVE AVOCATS et Hello Justice ont présenté le contentieux des prêts en francs suisses.
Hello Justice, équipe éditoriale

Sommaire
Le mercredi 28 octobre 2026, nous avons tenu à Ferney‑Voltaire notre première journée d’information sur les prêts immobiliers en francs suisses. Nous l’avons organisée avec ACTIVE AVOCATS, cabinet du groupe COGEP AVOCATS, à l’Appart’City Collection Genève Aéroport. Maître Vincent DURAND, avocat associé du cabinet, et Valentin PETITCLERC, président et fondateur de Hello Justice, y ont présenté, avec les avocats du cabinet, le contentieux de ces prêts et le financement de la procédure.
La journée du 28 octobre.
Les conférences de 45 minutes se sont succédé de la mi‑journée au soir : 30 minutes de présentation, puis 15 minutes de questions. Entre deux conférences, les avocats du cabinet ont reçu les emprunteurs en rendez‑vous one to one de 15 minutes, pour regarder avec eux leur prêt et ses documents. Les conférences et les rendez‑vous one to one étaient gratuits, sur inscription.
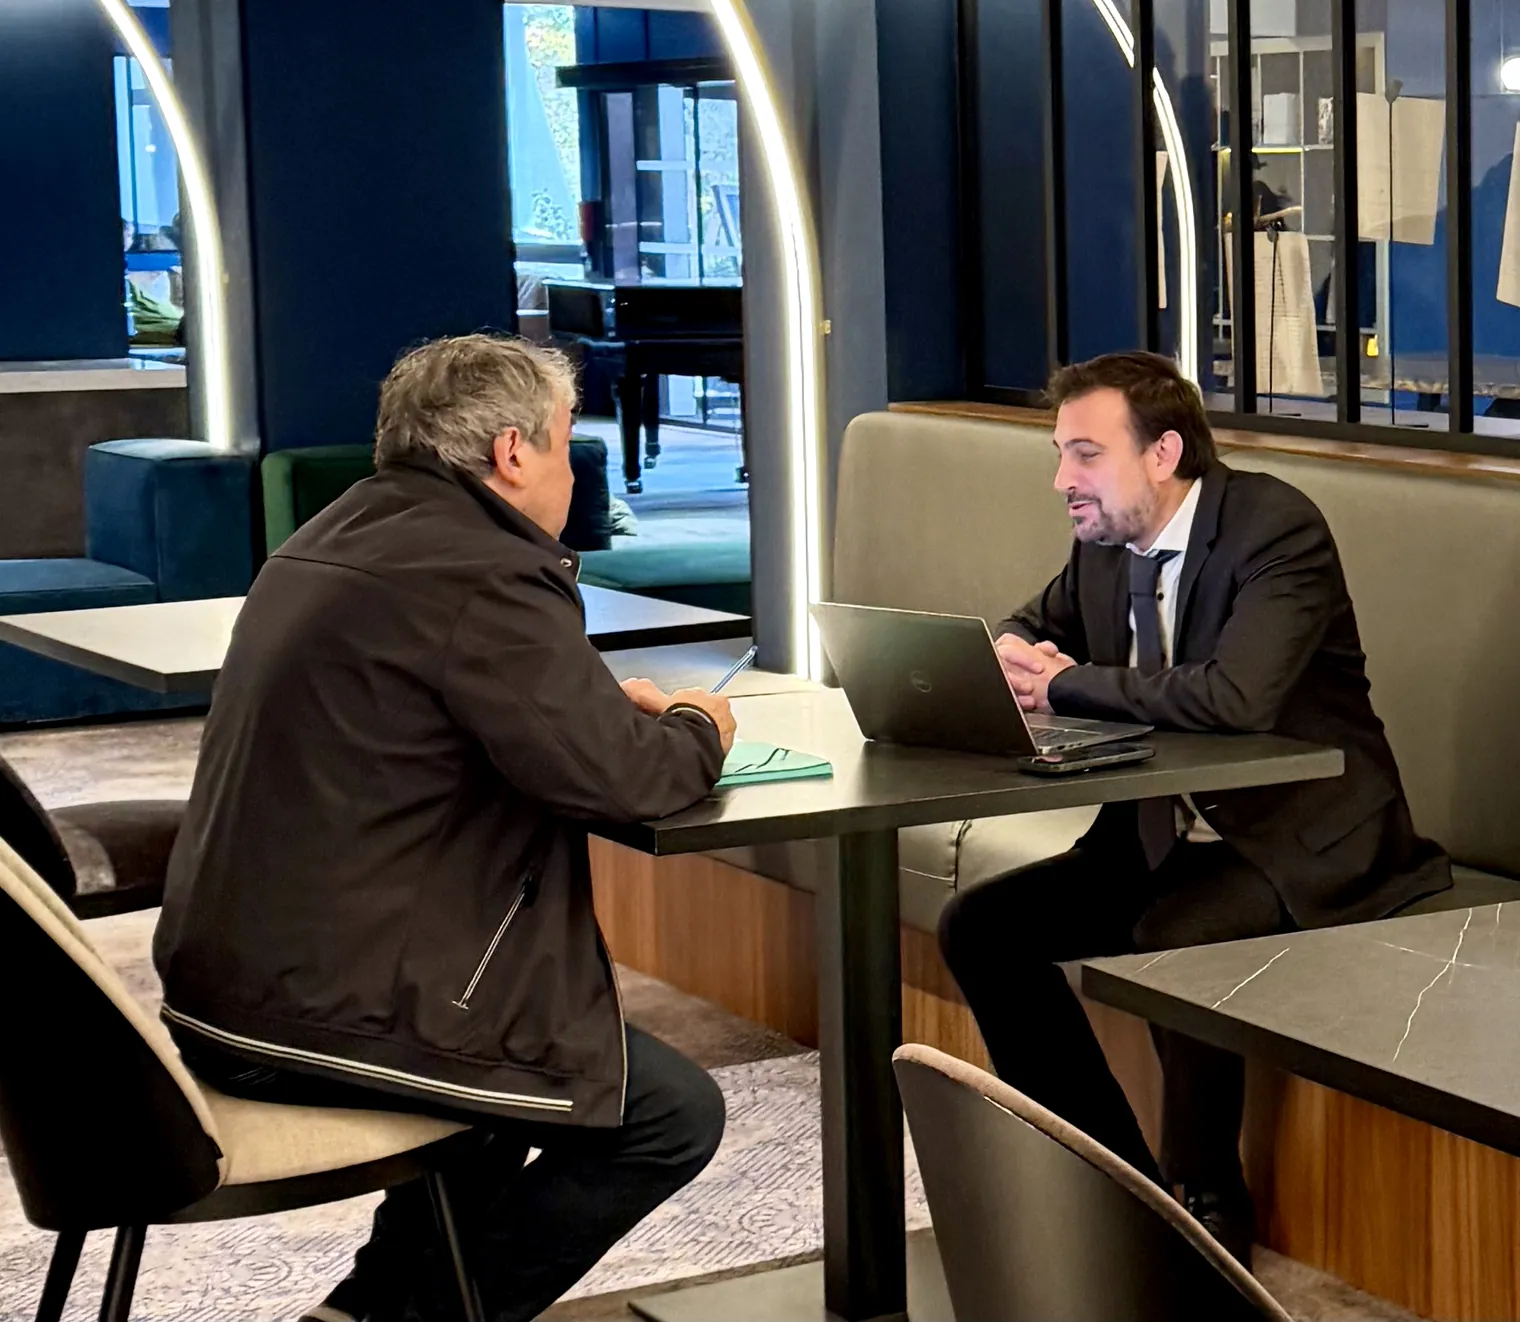
Un avocat d’ACTIVE AVOCATS reçoit un emprunteur, le 28 octobre.
Merci à toutes les personnes venues nous rencontrer à Ferney‑Voltaire.
Le franc depuis la signature des prêts.
La conférence s’ouvre sur la courbe de l’euro en francs suisses depuis 2000, aux cours de référence de la Banque centrale européenne Source [1]. Pour un prêt signé en octobre 2007, chaque franc remboursé coûtait, le 16 octobre 2026, 80 % plus cher en euros qu’à la signature Source [1]. Les emprunteurs remboursent en euros des échéances fixées en francs, et supportent ce surcoût à chaque échéance.
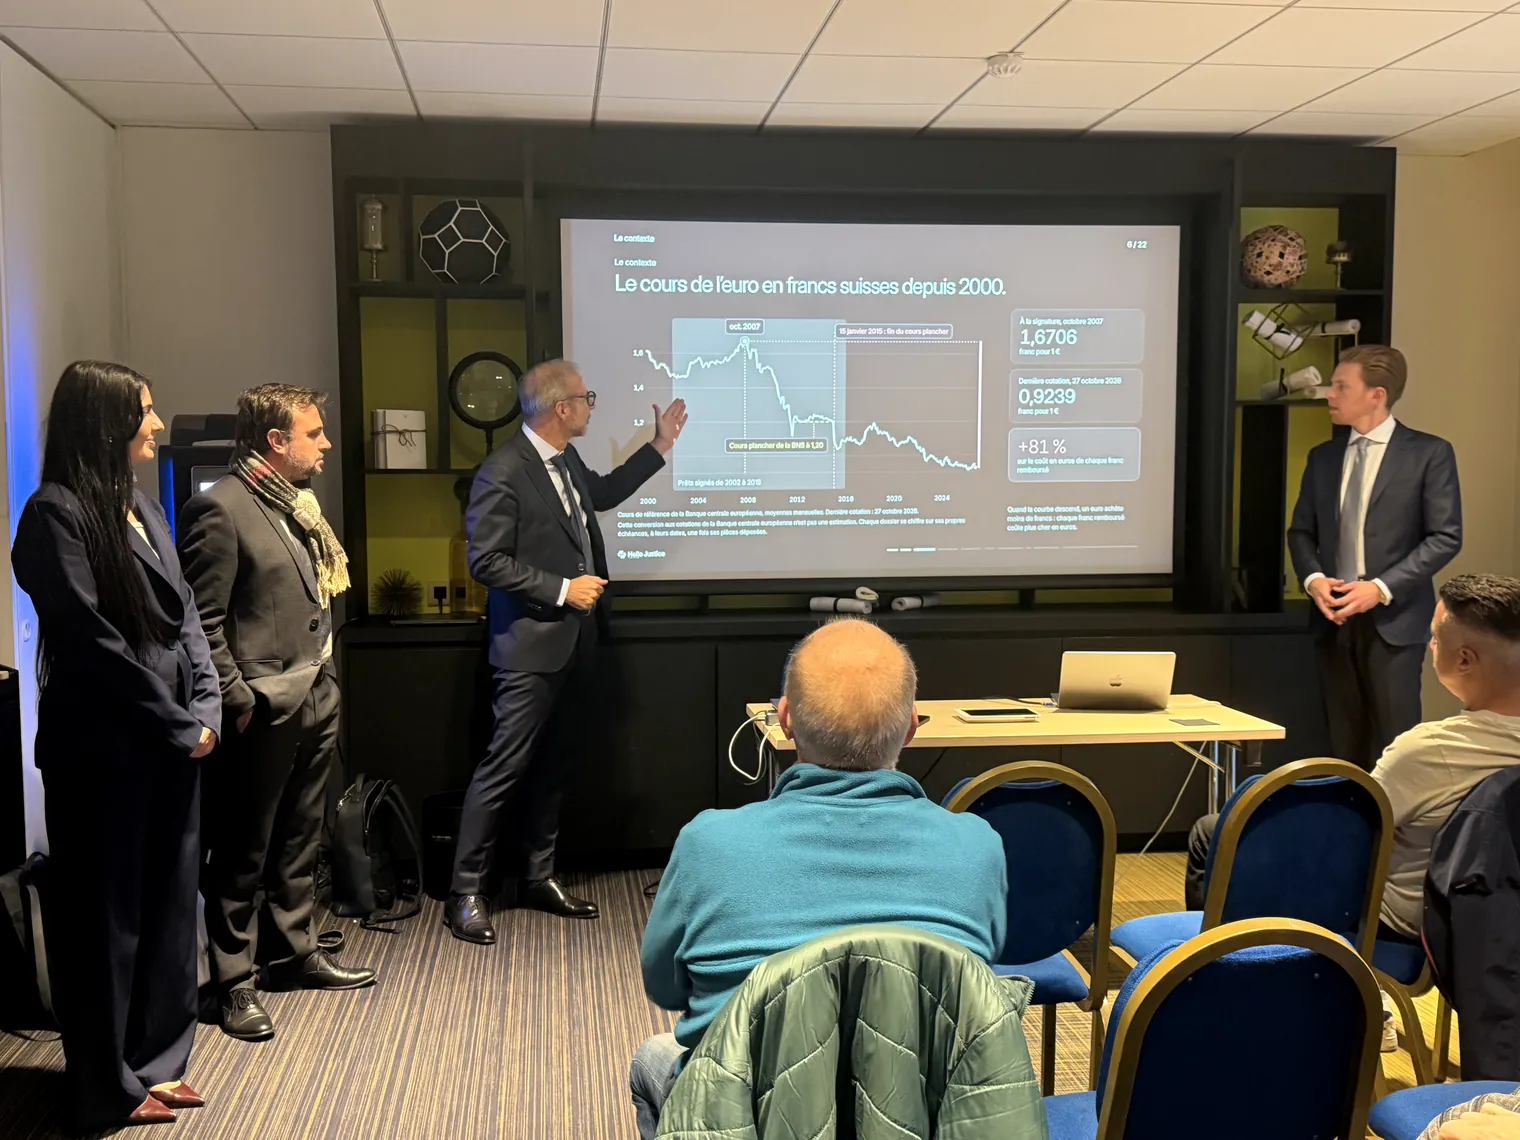
Maître Vincent DURAND, avocat associé d’ACTIVE AVOCATS, présente l’évolution de l’euro en francs suisses depuis 2000, avec les avocats du cabinet et Valentin PETITCLERC, président de Hello Justice.
Les arrêts du 9 juillet 2025.
Les avocats ont ensuite présenté les deux arrêts que la Cour de cassation a rendus le 9 juillet 2025 Source [2]. L’un juge que le risque de change s’apprécie sur toute la durée du prêt : un emprunteur payé en francs suisses y reste exposé lorsque le bien financé est situé en France, et la protection contre les clauses abusives lui est ouverte. L’autre maintient la clause d’une banque qui avait clairement informé son client. C’est une jurisprudence récente, susceptible d’évolution, et la transparence du contrat se juge sur les pièces remises à la signature, dossier par dossier.
Les délais pour agir.
Une procédure contre un prêt en francs suisses peut porter sur trois demandes, et chacune suit son propre raisonnement. La demande qui vise à faire juger une clause abusive n’est soumise à aucune prescription Source [3] Source [4]. La restitution des sommes versées se demande dans les cinq ans qui suivent, en principe, la décision qui constate le caractère abusif de la clause Source [5]. La banque peut toutefois établir que l’emprunteur en avait, ou pouvait raisonnablement en avoir, connaissance avant cette décision Source [6] : c’est une jurisprudence récente, susceptible d’évolution. La demande qui met en cause le défaut d’information de la banque se prescrit par cinq ans, à compter de la connaissance effective du manquement et de ses conséquences éventuelles Source [7]. La recevabilité d’une demande ne préjuge ni du succès au fond ni du montant récupérable. Notre article sur le délai pour agir détaille ces règles.
Le chiffrage d’un dossier.
Une clause jugée abusive est réputée non écrite : le prêt est recalculé en euros, ou le contrat est annulé. Aucun remboursement global n’est automatique, et chaque demande appelle sa preuve. Les avocats ont présenté les documents qui permettent de qualifier un dossier : l’offre de prêt, avec ses annexes et les notices remises à la signature, les avenants s’il y en a eu, les tableaux d’amortissement et, si le prêt est soldé, le décompte de remboursement. La pré‑analyse du cabinet ne prédit pas le résultat : aucun critère isolé n’est décisif.
À l’écran, l’algorithme de Hello Justice a chiffré un prêt fictif de 200 000 francs, échéance par échéance. Il convertit chaque échéance à la cotation officielle de la Banque centrale européenne du jour où elle est prélevée. Le cabinet s’appuie sur ce calcul pour chiffrer votre demande.
Le financement de la procédure.
Valentin PETITCLERC a présenté le financement du programme. Le principe du financement de contentieux : Hello Justice prend en charge 100 % des honoraires de votre avocat et se rémunère sur les sommes récupérées, uniquement en cas de succès.
- Vérification de votre dossier : gratuite. Déposer votre dossier est gratuit et ne vous engage à rien.
- Honoraires de votre avocat : pris en charge à 100 %. Quel que soit le montant que vous avez emprunté, en première instance comme en appel.
- Votre reste à charge : 300 €. Réglés à l’ouverture de votre dossier, s’il est accepté, pour engager la procédure contre votre banque. En cas d’appel, seul le droit d’appel de 225 € s’y ajoute.
- En cas de succès : 14 % TTC. Sur les sommes récupérées et l’économie obtenue sur votre prêt. En cas d’échec, vous ne remboursez rien à Hello Justice.
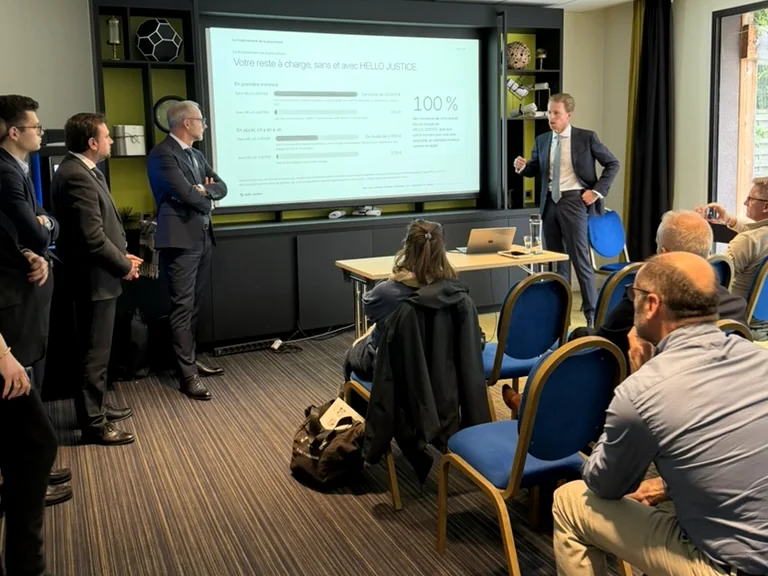
Valentin PETITCLERC, président de Hello Justice, présente le reste à charge d’une procédure, sans et avec notre financement, en première instance et en appel.
Les prochaines journées.
Trois journées d’information suivent : le mardi 3 novembre à Ferney‑Voltaire, à l’Appart’City Collection Genève Aéroport, puis le mercredi 18 et le mardi 24 novembre à Annecy, à l’Hôtel Moxy Annecy. Les conférences et les rendez‑vous one to one sont gratuits, sur inscription : choisissez votre ville et votre date sur la page des journées.
Vous ne pouvez pas venir ? Déposez votre dossier en ligne depuis votre téléphone : vous ajouterez plus tard, depuis votre espace, une pièce qui vous manque.
Sources
- 1.Banque centrale européenne, cours de référence de l’euro, série EUR/CHF (EXR.D.CHF.EUR.SP00.A), moyennes mensuelles d’octobre 2007 et cotation du 16 octobre 2026 (nouvel onglet) Revenir au renvoi 1 dans le texte
- 2.Cour de cassation, 1re chambre civile, 9 juillet 2025, n° 24-19.647 et n° 24-18.018, publiés au bulletin, une jurisprudence récente, susceptible d’évolution (nouvel onglet) Revenir au renvoi 2 dans le texte
- 3.Cour de justice de l’Union européenne, 10 juin 2021, C-776/19 à C-782/19 (nouvel onglet) Revenir au renvoi 3 dans le texte
- 4.Cour de cassation, 1re chambre civile, 30 mars 2022, n° 19-17.996, publié au bulletin (nouvel onglet) Revenir au renvoi 4 dans le texte
- 5.Cour de cassation, 1re chambre civile, 12 juillet 2023, n° 22-17.030, publié au bulletin (nouvel onglet) Revenir au renvoi 5 dans le texte
- 6.Cour de cassation, 1re chambre civile, 17 septembre 2025, n° 23-23.629, publié au bulletin (nouvel onglet) Revenir au renvoi 6 dans le texte
- 7.Code civil, article 2224 (nouvel onglet) Revenir au renvoi 7 dans le texte